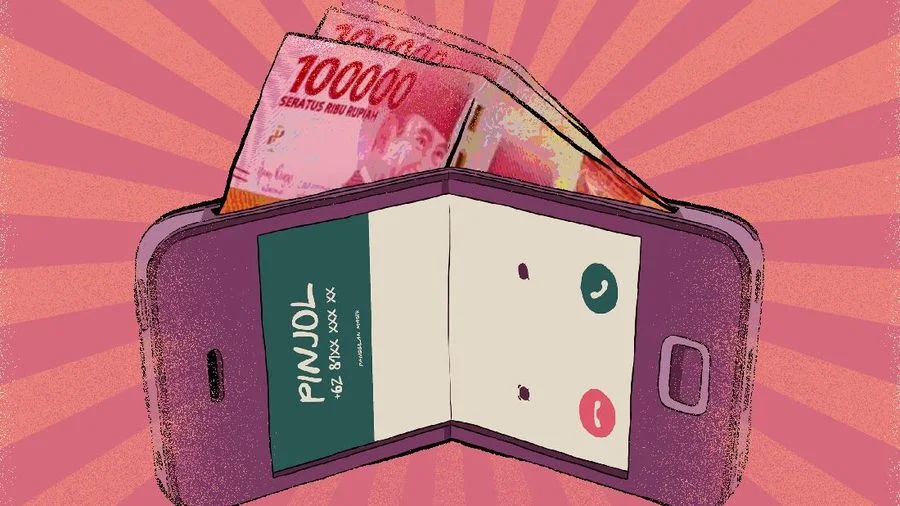
Dulu, berutang adalah keputusan yang punya jeda. Orang harus datang, duduk, mengisi formulir, dan menunggu ditanya. Kini utang bisa datang lebih cepat daripada niat untuk menyesalinya. Cukup satu ketukan, satu layar, dan satu kalimat yang terdengar ramah, bahwa limit Anda telah naik.
Cerita seperti ini sudah akrab. Sijori.id mengisahkan seorang pengguna yang mulai dari membeli kosmetik dan barang kecil dengan skema beli sekarang bayar nanti. Lalu ia mencicil laptop seharga Rp5 juta. Karena limit terus naik, ia makin mudah mengambil pinjaman baru. Tak ada satu keputusan besar yang bisa disalahkan. Yang ada hanyalah banyak keputusan kecil yang terasa tidak seberapa.
Angka yang tumbuh tanpa suara
Di tingkat nasional, kisah-kisah kecil itu menjelma angka besar. Menurut Okezone mengutip OJK, outstanding pembiayaan pinjaman daring mencapai Rp105,63 triliun pada Juli 2026, tumbuh 24,76 persen dari tahun sebelumnya. Tingkat kredit macet di atas 90 hari (TWP90) tercatat 4,32 persen, naik dari 4,26 persen pada Juni dan mendekati batas aman 5 persen, seperti dilaporkan Fortune Indonesia.
Siapa yang paling banyak tersandung? Dalam laporan Fortune yang sama mengutip OJK, debitur berusia 19 sampai 34 tahun menyumbang 48,22 persen kredit macet pinjol. Survei APJII 2025, menurut Sijori.id, mencatat 86,6 persen peminjam daring berasal dari generasi milenial dan Gen Z.
Bukan sekadar soal gaya hidup
Mudah sekali menunjuk anak muda sebagai pihak yang boros. Namun angka-angka itu menyimpan cerita yang lebih rumit. Ketua Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), seperti dikutip Fortune, menyebut kenaikan kredit macet dipengaruhi pertumbuhan pembiayaan sekaligus keadaan ekonomi domestik dan global. OJK sendiri, melalui Agusman, menyebut TWP90 dipengaruhi kemampuan bayar debitur dan kualitas manajemen risiko penyelenggara.
Di bulan ketika inflasi tahunan mencapai 3,28 persen, mudah dipahami mengapa sebagian orang merasa gajinya habis sebelum bulan usai. Bagi mereka, aplikasi pinjaman sering tampil bukan sebagai godaan, melainkan sebagai bantalan yang paling dekat.